Domain vb-tools.de kaufen?
Wir ziehen mit dem Projekt
vb-tools.de um.
Sind Sie am Kauf der Domain
vb-tools.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vb-tools.de kaufen?
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **

Ähnliche Suchbegriffe für Privatentnahmen
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
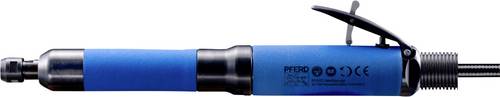
PFERD TOOLS PGAS 6/120 VB-HV Druckluft-Geradschleifer 6.3 barDer Antrieb ist mit einer Spannzangenwerkzeugaufnahme für Schaftwerkzeuge ausgestattet. Die Abluftführung des Druckluftantriebs befindet sich hinten. Der leistungsstarke Antrieb besitzt einen eingebauten Fliehkraftregler. Durch das Hebelventil verfügt der Antrieb zudem über eine Totmannschaltung. Der Druckluftantrieb muss mit Öl verwendet werden. 1 m Ab- und 2 m Zuluftschlauch mit Gewindeanschluss 1/4" außen und Stecktülle mit Gewinde (STGI), Spannzange 6 mm, 2 Spannschlüssel. Technische Daten: - Betriebsdruck: 6.3 bar - Leistung: 650 Watt - Drehzahl: 12000 RPM - Spannzangengruppe: 7 - Ventilausführung: Hebel - Ausführung: ohne Verlängerung - Breite metrisch: 41 mm - Luftverbrauch, Leerlauf: 0.22 m³/min - Luftverbrauch, bei Last: 0.71 m³/min - Inkl. Ø Spannzange [mm]: 6 mm - Länge metrisch: 348 mm - Anzahl der Öltropfen [min]: 6 Stück - Nettogewicht: 1.316 kg - Innen-ø Zuluftschlauch: 8 mm - Abluftaustritt: hinten - Höhe: 41 mm Vorteile: - Durch den eingebauten Fliehkraftregler ist im Einsatz eine konstante Drehzahl gewährleistet. - Sicheres Arbeiten durch Totmannschaltung. - Leicht zu führen bei mittlerer Leistung. - Durch die Bauform mit breiter Verlängerung ist der Antrieb optimal geeignet für das Arbeiten an schwer zugänglichen Stellen. - Keine Staubaufwirbelung auf der Werkstückseite. Sicherheitshinweise: - Der Antrieb ist mit der vorgegebenen Öl-Tropfzahl zu1163,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konfliktlösungs-ToolsKonfliktlösungs-Tools , Sie möchten mit Konflikten sicherer und produktiver umgehen? Die Autoren dieser Sammlung sind als erprobte Mediatoren gewohnt, im Konfliktfall zu vermitteln. Hierfür setzen setzen sie gezielt unterstützende Tools ein, die sich aus unterschiedlichen Fachgebieten entwickelt haben. Eine ganze Reihe an besonders bewährten Instrumenten zur Konfliktlösung sind in dieser Praxishilfe zusammengestellt, die speziell für die Anforderungen beruflicher Konfliktbearbeitung ausgelegt ist. Die Leser des Werks lernen die Vielfalt dieser Ansätze kennen, sie erwerben die Kompetenz, Konflikte konstruktiv zu bearbeiten und erhalten Zugriff auf zahlreiche empfehlenswerte Techniken und Methoden professioneller Konfliktbearbeitung. Dem Herausgeber Peter Knapp ist es gelungen, viele namhafte Kolleginnen und Kollegen für dieses Werk zu gewinnen: Juliane Ade, Sosan Azad, Christian Bähner, Rudi Ballreich, Mary Cornelia Baßler, Alexandra Bielecke, Anja Boden, Prof. Dr. Annegret Böhmer, Angelika Ciesielski, Dr. Benedikta von Deym-Soden, Nadia Dörflinger-Khashman, Valborg Edert, Andreas Eilsberger, Bernd Fechler, Caspar Fröhlich, Prof. Dr. Ulla Gläßler, Prof. Dr. Dr. hc. Friedrich Glasl, Traute Harms, Monika Himpelmann, J. Lilli Höch-Corona, Ingrid Holler, Carla van Kaldenkerken, Peggy Keller, Anja Kenzler, Dr. Birgit Keydel, Dr. Doris Klappenbach, Dr. Margret Klinkhammer, Dr. Ursula König, Anja Köstler, Lisa Kosman, Barbara Kramer, Dr. Udo Kreggenfeld, Isabel Kresse, Paul Krummenacher, Roland Kunkel, Adrian Kunzmann, Andreas Lange, Brigitte Leeser, Götz Liefert, PD Dr. habil. Claude-Hélène Mayer, Phd, PhD, Tilman Metzger, Angela Mickley, Hendrik Middelhof, milan, Dr. Hanna Milling, Dr. Andreas Novak, Consolata Peyron, Christian Prior, Dr. Harald Pühl, Uwe Reichertz-Boers, Dr. Christa D. Schäfer, Andi Schmidbauer, Kristin Schroeter, Gudrun Schwanert-Tschechne, Elke Schwertfeger, Holger Specht, Dirk Splinter, Karin Stanggassinger, Cornelia Stauß, Dr. Christoph Thomann, Cornelia Timm, Kristin Wagner, Willi Walter, Emanuel Wassermann, Dr. Ed Watzke, Rita Wawrzinek, Al Weckert, Doris Wietfeldt, Dr. Ricarda Wolf, Ljubjana Wüstehube, Dr. Manuela Zappe, Klaus-Olaf Zehle. , Bremsbacken > Bremsen & Bremsenteile49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
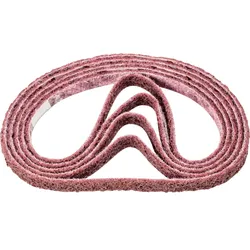
PFERD TOOLS Vlies Schleifband VB für Feinschliff und Finish mit Bandschleifer - 45011118Vlies Schleifband VB für Feinschliff und Finish mit Bandschleifer von PFERD TOOLSUniversell zur Oberflächenbearbeitung z. B. an Rohrkonstruktionen aus Metallen einsetzbar, wie Beseitigen von Vorschleifspuren, Entfernen von Oxidation und leichte Entgratarbeiten. Erzielen mattierte und seidenmatte Oberflächen. Kurzbänder sind auf die am Markt gängigen Bandschleifmaschinen abgestimmt. Sie werden in ISO 2976 unter der Bezeichnung „Schleifbänder“ geführt. POLIVLIES-Korngröße 180 M = mittel (rotbraun) Technische Daten:PFERD TOOLS Typ: VB 12/520 A 180 MAusführung: mittel, rotbraunBreite metrisch: 12 mmSchleifmittel: Korund ALänge metrisch: 520 mmKorngröße: 180 MVorteile:Hohe Wirtschaftlichkeit durch hohe Schleifleistung und Standzeit.Hohe Reißfestigkeit bei optimaler Flexibilität.Gleichbleibende Arbeitsergebnisse durch sehr gute Kornhaftung.Anwendungsempfehlungen:Für den Werkstoff geeignetes S83,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **

Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
Was sind privatentnahmen und Privateinlagen?
Was sind privatentnahmen und Privateinlagen? Privatentnahmen sind Gelder, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen werden vom Geschäftskonto des Unternehmens abgebucht und reduzieren somit das Eigenkapital. Privateinlagen hingegen sind Gelder, die der Inhaber in das Unternehmen einzahlt, um das Eigenkapital zu erhöhen. Diese Einlagen können beispielsweise zur Finanzierung von Investitionen oder zur Deckung von Verlusten genutzt werden. In der Buchhaltung werden Privatentnahmen und Privateinlagen separat erfasst, um eine klare Trennung zwischen geschäftlichen und privaten Finanzen zu gewährleisten. Es ist wichtig, diese Transaktionen sorgfältig zu dokumentieren, um die finanzielle Transparenz und Nachvollziehbarkeit zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
KS Tools Vermessungs-Software zur technischen Dokumentation - 550.5015nur in Verbindung mit ULTIMATEvision MASTER Videoskopen mit 0° 5,5mm Sonde verwendbarideal zur Einbindung in die technische Dokumentationerst mit dieser Software lassen sich Schäden genau beurteilen, vermessen und interpretierenMessen von WinkelnAbstandsmessungenMessung von RadienBerechnung von FlächenSpeichern der bearbeiteten BilderJPEG-DatenformatAbstandsmesser im Lieferumfang enthalten123,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS PGAS 6/250 VB-HV Druckluft-Geradschleifer 6.3 barDer Antrieb ist mit einer Spannzangenwerkzeugaufnahme für Schaftwerkzeuge ausgestattet. Die Abluftführung des Druckluftantriebs befindet sich hinten. Technisch ausgereifter Druckluftgeradschleifer mit Abluftaustritt hinten und Totmannschaltung durch Sicherheitshebelventil. Der Druckluftantrieb darf nur mit Öl verwendet werden. 1 m Ab- und 2 m Zuluftschlauch mit Gewindeanschluss 1/4" außen und Stecktülle mit Gewinde (STGI), Spannzange 6 mm, 2 Spannschlüssel. Technische Daten: - Betriebsdruck: 6.3 bar - Leistung: 650 Watt - Drehzahl: 25000 RPM - Spannzangengruppe: 7 - Ventilausführung: Hebel - Ausführung: ohne Verlängerung - Breite metrisch: 41 mm - Luftverbrauch, Leerlauf: 0.95 m³/min - Luftverbrauch, bei Last: 0.71 m³/min - Inkl. Ø Spannzange [mm]: 6 mm - Länge metrisch: 348 cm - Anzahl der Öltropfen [min]: 6 Stück - Nettogewicht: 1.316 kg - Innen-ø Zuluftschlauch: 8 mm - Abluftaustritt: hinten - Höhe: 41 mm Vorteile: - Durch die Bauform mit breiter Verlängerung ist der Antrieb optimal geeignet für das Arbeiten an schwer zugänglichen Stellen. - Keine Staubaufwirbelung auf der Werkstückseite. - Durch den eingebauten Fliehkraftregler ist im Einsatz eine konstante Drehzahl gewährleistet. - Sicheres Arbeiten durch Totmannschaltung. - Leicht zu führen bei mittlerer Leistung. Sicherheitshinweise: - Der Antrieb ist mit der vorgegebenen Öl-Tropfzahl zu betreiben, um einem1106,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS PGAS 6/120 VB-HV Druckluft-Geradschleifer 6.3 barDer Antrieb ist mit einer Spannzangenwerkzeugaufnahme für Schaftwerkzeuge ausgestattet. Die Abluftführung des Druckluftantriebs befindet sich hinten. Der leistungsstarke Antrieb besitzt einen eingebauten Fliehkraftregler. Durch das Hebelventil verfügt der Antrieb zudem über eine Totmannschaltung. Der Druckluftantrieb muss mit Öl verwendet werden. 1 m Ab- und 2 m Zuluftschlauch mit Gewindeanschluss 1/4" außen und Stecktülle mit Gewinde (STGI), Spannzange 6 mm, 2 Spannschlüssel. Technische Daten: - Betriebsdruck: 6.3 bar - Leistung: 650 Watt - Drehzahl: 12000 RPM - Spannzangengruppe: 7 - Ventilausführung: Hebel - Ausführung: ohne Verlängerung - Breite metrisch: 41 mm - Luftverbrauch, Leerlauf: 0.22 m³/min - Luftverbrauch, bei Last: 0.71 m³/min - Inkl. Ø Spannzange [mm]: 6 mm - Länge metrisch: 348 mm - Anzahl der Öltropfen [min]: 6 Stück - Nettogewicht: 1.316 kg - Innen-ø Zuluftschlauch: 8 mm - Abluftaustritt: hinten - Höhe: 41 mm Vorteile: - Durch den eingebauten Fliehkraftregler ist im Einsatz eine konstante Drehzahl gewährleistet. - Sicheres Arbeiten durch Totmannschaltung. - Leicht zu führen bei mittlerer Leistung. - Durch die Bauform mit breiter Verlängerung ist der Antrieb optimal geeignet für das Arbeiten an schwer zugänglichen Stellen. - Keine Staubaufwirbelung auf der Werkstückseite. Sicherheitshinweise: - Der Antrieb ist mit der vorgegebenen Öl-Tropfzahl zu1163,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konfliktlösungs-ToolsKonfliktlösungs-Tools , Sie möchten mit Konflikten sicherer und produktiver umgehen? Die Autoren dieser Sammlung sind als erprobte Mediatoren gewohnt, im Konfliktfall zu vermitteln. Hierfür setzen setzen sie gezielt unterstützende Tools ein, die sich aus unterschiedlichen Fachgebieten entwickelt haben. Eine ganze Reihe an besonders bewährten Instrumenten zur Konfliktlösung sind in dieser Praxishilfe zusammengestellt, die speziell für die Anforderungen beruflicher Konfliktbearbeitung ausgelegt ist. Die Leser des Werks lernen die Vielfalt dieser Ansätze kennen, sie erwerben die Kompetenz, Konflikte konstruktiv zu bearbeiten und erhalten Zugriff auf zahlreiche empfehlenswerte Techniken und Methoden professioneller Konfliktbearbeitung. Dem Herausgeber Peter Knapp ist es gelungen, viele namhafte Kolleginnen und Kollegen für dieses Werk zu gewinnen: Juliane Ade, Sosan Azad, Christian Bähner, Rudi Ballreich, Mary Cornelia Baßler, Alexandra Bielecke, Anja Boden, Prof. Dr. Annegret Böhmer, Angelika Ciesielski, Dr. Benedikta von Deym-Soden, Nadia Dörflinger-Khashman, Valborg Edert, Andreas Eilsberger, Bernd Fechler, Caspar Fröhlich, Prof. Dr. Ulla Gläßler, Prof. Dr. Dr. hc. Friedrich Glasl, Traute Harms, Monika Himpelmann, J. Lilli Höch-Corona, Ingrid Holler, Carla van Kaldenkerken, Peggy Keller, Anja Kenzler, Dr. Birgit Keydel, Dr. Doris Klappenbach, Dr. Margret Klinkhammer, Dr. Ursula König, Anja Köstler, Lisa Kosman, Barbara Kramer, Dr. Udo Kreggenfeld, Isabel Kresse, Paul Krummenacher, Roland Kunkel, Adrian Kunzmann, Andreas Lange, Brigitte Leeser, Götz Liefert, PD Dr. habil. Claude-Hélène Mayer, Phd, PhD, Tilman Metzger, Angela Mickley, Hendrik Middelhof, milan, Dr. Hanna Milling, Dr. Andreas Novak, Consolata Peyron, Christian Prior, Dr. Harald Pühl, Uwe Reichertz-Boers, Dr. Christa D. Schäfer, Andi Schmidbauer, Kristin Schroeter, Gudrun Schwanert-Tschechne, Elke Schwertfeger, Holger Specht, Dirk Splinter, Karin Stanggassinger, Cornelia Stauß, Dr. Christoph Thomann, Cornelia Timm, Kristin Wagner, Willi Walter, Emanuel Wassermann, Dr. Ed Watzke, Rita Wawrzinek, Al Weckert, Doris Wietfeldt, Dr. Ricarda Wolf, Ljubjana Wüstehube, Dr. Manuela Zappe, Klaus-Olaf Zehle. , Bremsbacken > Bremsen & Bremsenteile49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
Ähnliche Suchbegriffe für Privatentnahmen
-
PFERD TOOLS Vlies Schleifband VB für Feinschliff und Finish mit Bandschleifer - 45011118Vlies Schleifband VB für Feinschliff und Finish mit Bandschleifer von PFERD TOOLSUniversell zur Oberflächenbearbeitung z. B. an Rohrkonstruktionen aus Metallen einsetzbar, wie Beseitigen von Vorschleifspuren, Entfernen von Oxidation und leichte Entgratarbeiten. Erzielen mattierte und seidenmatte Oberflächen. Kurzbänder sind auf die am Markt gängigen Bandschleifmaschinen abgestimmt. Sie werden in ISO 2976 unter der Bezeichnung „Schleifbänder“ geführt. POLIVLIES-Korngröße 180 M = mittel (rotbraun) Technische Daten:PFERD TOOLS Typ: VB 12/520 A 180 MAusführung: mittel, rotbraunBreite metrisch: 12 mmSchleifmittel: Korund ALänge metrisch: 520 mmKorngröße: 180 MVorteile:Hohe Wirtschaftlichkeit durch hohe Schleifleistung und Standzeit.Hohe Reißfestigkeit bei optimaler Flexibilität.Gleichbleibende Arbeitsergebnisse durch sehr gute Kornhaftung.Anwendungsempfehlungen:Für den Werkstoff geeignetes S83,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS Vlies Schleifband VB für Feinschliff und Finish mit Bandschleifer - 45011124Vlies Schleifband VB für Feinschliff und Finish mit Bandschleifer von PFERD TOOLSUniversell zur Oberflächenbearbeitung z. B. an Rohrkonstruktionen aus Metallen einsetzbar, wie Beseitigen von Vorschleifspuren, Entfernen von Oxidation und leichte Entgratarbeiten. Erzielen mattierte und seidenmatte Oberflächen. Kurzbänder sind auf die am Markt gängigen Bandschleifmaschinen abgestimmt. Sie werden in ISO 2976 unter der Bezeichnung „Schleifbänder“ geführt. POLIVLIES-Korngröße 240 F = fein (blau) Technische Daten:PFERD TOOLS Typ: VB 12/520 A 240 FAusführung: fein, blauBreite metrisch: 12 mmSchleifmittel: Korund ALänge metrisch: 520 mmKorngröße: 240 FVorteile:Hohe Wirtschaftlichkeit durch hohe Schleifleistung und Standzeit.Hohe Reißfestigkeit bei optimaler Flexibilität.Gleichbleibende Arbeitsergebnisse durch sehr gute Kornhaftung.Anwendungsempfehlungen:Für den Werkstoff geeignetes Schleiföl ver87,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PFERD TOOLS Vlies Schleifband VB für Feinschliff und Finish mit Rohrbandschleifer - 45011418Vlies Schleifband VB für Feinschliff und Finish mit Rohrbandschleifer von PFERD TOOLSUniversell zur Oberflächenbearbeitung z. B. an Rohrkonstruktionen aus Metallen einsetzbar, wie Beseitigen von Vorschleifspuren, Entfernen von Oxidation und leichte Entgratarbeiten. Erzielen mattierte und seidenmatte Oberflächen. Kurzbänder sind auf die am Markt gängigen Bandschleifmaschinen abgestimmt. Sie werden in ISO 2976 unter der Bezeichnung „Schleifbänder“ geführt. POLIVLIES-Korngröße 180 M = mittel (rotbraun) Technische Daten:PFERD TOOLS Typ: VB 35/450 A 180 MAusführung: mittel, rotbraunBreite metrisch: 35 mmSchleifmittel: Korund ALänge metrisch: 450 mmKorngröße: 180 MVorteile:Hohe Wirtschaftlichkeit durch hohe Schleifleistung und Standzeit.Hohe Reißfestigkeit bei optimaler Flexibilität.Gleichbleibende Arbeitsergebnisse durch sehr gute Kornhaftung.Anwendungsempfehlungen:Für den Werkstoff geeignet119,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
-
Was sind privatentnahmen und Privateinlagen?
Was sind privatentnahmen und Privateinlagen? Privatentnahmen sind Gelder, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen werden vom Geschäftskonto des Unternehmens abgebucht und reduzieren somit das Eigenkapital. Privateinlagen hingegen sind Gelder, die der Inhaber in das Unternehmen einzahlt, um das Eigenkapital zu erhöhen. Diese Einlagen können beispielsweise zur Finanzierung von Investitionen oder zur Deckung von Verlusten genutzt werden. In der Buchhaltung werden Privatentnahmen und Privateinlagen separat erfasst, um eine klare Trennung zwischen geschäftlichen und privaten Finanzen zu gewährleisten. Es ist wichtig, diese Transaktionen sorgfältig zu dokumentieren, um die finanzielle Transparenz und Nachvollziehbarkeit zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.